Domain ausbildner.de kaufen?
Wir ziehen mit dem Projekt
ausbildner.de um.
Sind Sie am Kauf der Domain
ausbildner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildner.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Chauvin Arnoux 01NC5003 Didaktik-Koffer 1 St.Dieses Schulungsgerät ist für die gefahrenfreie Simulation eines Netzes und dreiphasiger Lasten unentbehrlich. Durch Simulation von Messungen wird die Verwendung der Schalter für die Leistungs- und Fehleranalyse in Netzen erlernt: • Spannung (Netz ±15%), • Strom (1, 2, 5, 10, 20 A ±10%), • Phasenverschiebung des Stroms (30°, 45°, 60° ±5° induktiv oder kapazitativ), • Oberwellengehalt für Strom und Spannung (Netzanteil, 15 %, 25 % und variabel), usw. Mit dem Gerät kann im Industriebereich eine gefahrlose Schulung zur Bedienung erfolgen. Das heißt, es ist Elektrotechnikern und Elektronikern in der Ausbildung, Handwerkern, Installateuren, Wartungstechnikern, Elektroingenieuren usw. von Nutzen. Das Gerät wird in einem vollständigen, robusten und tragbaren Koffer geliefert, es wird über das 230 V-Netz versorgt (Schutzkontakt-Stecker) und ist multifunktional: • Warnleuchte bei anliegender Spannung; • Einzelzuschaltung von Phasen; • Eingangsfilter und träge Sicherungen. Das Gerät erfüllt IEC 61010 300 V CAT II.8272,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux P01145901 C.A 6710 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 6710 kann in der Ausbildung für das normgerechte Messen an elektrischen Anlagen verwendet werden. Die internationalen Normen IEC 60364, NF C 15-100, VDE 100, IEE 16th, ÖVE EN-1, CEI 64-8, NIN/NIV, RBT MIE usw. machen genau einzuhaltende Vorgaben, um sicherzustellen, dass eine elektrische Anlage korrekt arbeitet und bei ihrer Bedienung keine Gefahren bestehen. Die Simulation ermöglicht das vollständige und korrekte Verständnis elektrischer Anlagen (verschiedene Erdungsschemata, Messung aller elektrischen Größen, Installationsfehler). Dieser Koffer ist zweifellos das effizienteste und sicherste Hilfsmittel, um sowohl auszubildende Elektriker als auch Handwerker, Installateure, Wartungstechniker und Ingenieure im Hinblick auf die Anwendung in der Praxis zu schulen. Auch bei der Einweisung in die Verwendung verschiedenster Messgeräte ist dieser Koffer von äußerst großem Nutzen. Mit dem Koffer C.A 6710 können TT-, TN- und IT-Netze mit Neutralleiter simuliert und Erdungs-, Schleifen- (Phase/Erde und Phase/Neutralleiter), Isolations- und Widerstandmessungen sowie Durchgangsprüfungen vorgenommen werden. Er umfasst verschiedene FI-Schutzschalter, um Fehlerströme, Unterbrechungen der Phase, der Erdung oder des Neutralleiters und die Vertauschung von Phase und Erdungs- oder Neutralleiter zu prüfen.5163,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
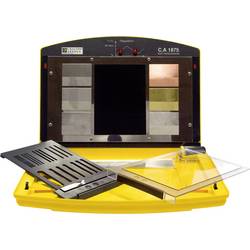
Chauvin Arnoux P01651620 C.A 1875 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 1875 wurde speziell für die Ausbildung entwickelt. Er besteht aus einer aufheizbaren Wärmeplatte, mehreren Oberflächenplatten aus verschiedenen Materialien und Abschirmungen, die mit Magneten vor dem Koffer befestigt werden können. Ziel ist es, die häufigsten Fehlerquellen bei Messungen mit Wärmebildkameras aufzuzeigen: • Einfluss des Emissionsgrads der Oberfläche • Einfluss der Positionierung • Reflexions- und Transmissionseinflüsse • Räumliche Auflösung Eine Anleitung mit Praxisbeispielen und den entsprechenden theoretischen Erläuterungen ist im Lieferumfang enthalten.1686,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
FaceFormer-DVD - Das Trainingsprogramm zur TherapieDie Trainings-DVD bietet einen jedermann verständlichen Überblick über die Übungseinheiten. Sie ist hervorragend geeignet für das Training in Eigenregie und eine ideale Ergänzung für Therapeuten begleitete Übungen. Die DVD enthält das Trainingsprogramm zur neurophysiologischen FaceFormer Funktionstherapie nach Berndsen und Berndsen. Regelmäßig ausgeübt, nimmt das FaceFormer Training rasch wirksamen Einfluss auf die Spannung von Gewebe, Muskeln und Haut in Mund, Rachen und Gesicht. Zentraler Inhalt der FaceFormer Therapie sind eine Reihe einfach auszuführender Übungen mit dem FaceFormer. Lieferumfang: DVD-Datenträger mit anschaulicher Übungsanleitung, für alle gängigen Abspielgeräten (DVD-Wiedergabegerät notwendig)14,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux 01NC5003 Didaktik-Koffer 1St.Dieses Schulungsgerät ist für die gefahrenfreie Simulation eines Netzes und dreiphasiger Lasten unentbehrlich. Durch Simulation von Messungen wird die Verwendung der Schalter für die Leistungs- und Fehleranalyse in Netzen erlernt: . Spannung (Netz ±15%), . Strom (1, 2, 5, 10, 20 A ±10%), . Phasenverschiebung des Stroms (30°, 45°, 60° ±5° induktiv oder kapazitativ), . Oberwellengehalt für Strom und Spannung (Netzanteil, 15 %, 25 % und variabel), usw. Mit dem Gerät kann im Industriebereich eine gefahrlose Schulung zur Bedienung erfolgen. Das heißt, es ist Elektrotechnikern und Elektronikern in der Ausbildung, Handwerkern, Installateuren, Wartungstechnikern, Elektroingenieuren usw. von Nutzen. Das Gerät wird in einem vollständigen, robusten und tragbaren Koffer geliefert, es wird über das 230 V-Netz versorgt (Schutzkontakt-Stecker) und ist multifunktional: . Warnleuchte bei anliegender Spannung . Einzelzuschaltung von Phasen . Eingangsfilter und träge Sicherungen. Das Gerät erfüllt IEC 61010 300 V CAT II.8272,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux 01NC5003 Didaktik-Koffer 1 St.Dieses Schulungsgerät ist für die gefahrenfreie Simulation eines Netzes und dreiphasiger Lasten unentbehrlich. Durch Simulation von Messungen wird die Verwendung der Schalter für die Leistungs- und Fehleranalyse in Netzen erlernt: • Spannung (Netz ±15%), • Strom (1, 2, 5, 10, 20 A ±10%), • Phasenverschiebung des Stroms (30°, 45°, 60° ±5° induktiv oder kapazitativ), • Oberwellengehalt für Strom und Spannung (Netzanteil, 15 %, 25 % und variabel), usw. Mit dem Gerät kann im Industriebereich eine gefahrlose Schulung zur Bedienung erfolgen. Das heißt, es ist Elektrotechnikern und Elektronikern in der Ausbildung, Handwerkern, Installateuren, Wartungstechnikern, Elektroingenieuren usw. von Nutzen. Das Gerät wird in einem vollständigen, robusten und tragbaren Koffer geliefert, es wird über das 230 V-Netz versorgt (Schutzkontakt-Stecker) und ist multifunktional: • Warnleuchte bei anliegender Spannung; • Einzelzuschaltung von Phasen; • Eingangsfilter und träge Sicherungen. Das Gerät erfüllt IEC 61010 300 V CAT II.8272,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Chauvin Arnoux P01145901 C.A 6710 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 6710 kann in der Ausbildung für das normgerechte Messen an elektrischen Anlagen verwendet werden. Die internationalen Normen IEC 60364, NF C 15-100, VDE 100, IEE 16th, ÖVE EN-1, CEI 64-8, NIN/NIV, RBT MIE usw. machen genau einzuhaltende Vorgaben, um sicherzustellen, dass eine elektrische Anlage korrekt arbeitet und bei ihrer Bedienung keine Gefahren bestehen. Die Simulation ermöglicht das vollständige und korrekte Verständnis elektrischer Anlagen (verschiedene Erdungsschemata, Messung aller elektrischen Größen, Installationsfehler). Dieser Koffer ist zweifellos das effizienteste und sicherste Hilfsmittel, um sowohl auszubildende Elektriker als auch Handwerker, Installateure, Wartungstechniker und Ingenieure im Hinblick auf die Anwendung in der Praxis zu schulen. Auch bei der Einweisung in die Verwendung verschiedenster Messgeräte ist dieser Koffer von äußerst großem Nutzen. Mit dem Koffer C.A 6710 können TT-, TN- und IT-Netze mit Neutralleiter simuliert und Erdungs-, Schleifen- (Phase/Erde und Phase/Neutralleiter), Isolations- und Widerstandmessungen sowie Durchgangsprüfungen vorgenommen werden. Er umfasst verschiedene FI-Schutzschalter, um Fehlerströme, Unterbrechungen der Phase, der Erdung oder des Neutralleiters und die Vertauschung von Phase und Erdungs- oder Neutralleiter zu prüfen.5163,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux P01651620 C.A 1875 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 1875 wurde speziell für die Ausbildung entwickelt. Er besteht aus einer aufheizbaren Wärmeplatte, mehreren Oberflächenplatten aus verschiedenen Materialien und Abschirmungen, die mit Magneten vor dem Koffer befestigt werden können. Ziel ist es, die häufigsten Fehlerquellen bei Messungen mit Wärmebildkameras aufzuzeigen: • Einfluss des Emissionsgrads der Oberfläche • Einfluss der Positionierung • Reflexions- und Transmissionseinflüsse • Räumliche Auflösung Eine Anleitung mit Praxisbeispielen und den entsprechenden theoretischen Erläuterungen ist im Lieferumfang enthalten.1686,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hippel, Aiga von: Didaktik der Erwachsenen- und WeiterbildungDidaktik der Erwachsenen- und Weiterbildung , Die Bedeutung der Erwachsenen- und Weiterbildung nimmt zu. Zu ihren professionellen Kernaufgaben gehört didaktisches Handeln. Diese Einführung klärt die Besonderheiten des Handlungsfeldes und zentrale Begriffe. In der Verknüpfung von Lerntheorien, didaktischen Modellen und Prinzipien sowie der Auswahl von Methoden wird das theoretische Wissen auch für das praktische Handeln relevant. Aus dem Inhalt: Zentrale didaktische Begriffe Didaktisches Handeln Lerntheorien und erwachsenenpädagogische Akzente Didaktische Modelle Didaktische Prinzipien Mikrodidaktische Feinplanung mit Methodenauswahl , Bohrgeräte > Handwerkzeuge , Auflage: 2. aktual. Auflage, Erscheinungsjahr: 20221017, Produktform: Kartoniert, Autoren: Hippel, Aiga von~Kulmus, Claudia~Stimm, Maria, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2. aktual. Auflage, Seitenzahl/Blattzahl: 139, Abbildungen: 6 schwarz-weiße Abbildungen, 2 Tabellen, Keyword: Berufsausbildung; Bildung; Bildungstheoretische Didaktik; Bildungswissenschaft; Business; Didaktik; Erwachsene; Erwachsenenbildung; Erziehungswissenschaft; Hochschuldidaktik; Hochschule; Identitätsorientierte Didaktik; Karriere; Kompetenzorientierte Didaktik; Konstruktivistische Didaktik; Lehrbuch; Lehrtheorien; Lerntheorie; Schulpädagogik; Subjektorientierte Didaktik; Universität; Unterrichtsvorbereitung; Volkshochschule; Weiterbildung; Zielgruppenorientierung; akademische Bildung; berufliche Bildung; didaktische Methodenauswahl; didaktisches Handeln; lebenslanges Lernen, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Bildungsstrategien und -politik, Bildungszweck: für die Hochschule, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 211, Breite: 145, Höhe: 10, Gewicht: 228, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825250126, eBook EAN: 9783838559568, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 178170122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Betriebliche WeiterbildungHandbuch Betriebliche Weiterbildung , Kritisch-emanzipatorische Ansätze in Theorie und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Allespach, Martin~Käpplinger, Bernd~Wienberg, Jana, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 360, Keyword: Mitbestimmung; Qualifikation; Weiterbildung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 155, Höhe: 18, Gewicht: 675, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.